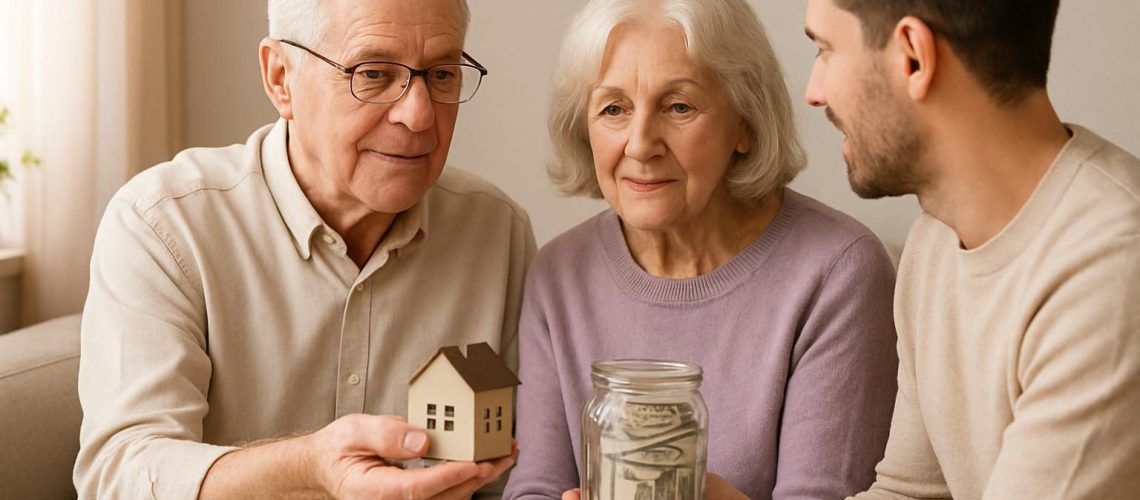
פיקדון דיור מוגן הוא סכום חד-פעמי שמשלמים לבית הדיור המוגן בכניסה, ובדרך כלל נע בין כ-300,000 ל-1,500,000 שקל, לפי האזור, גודל הדירה ורמת הבית. הפיקדון אינו תשלום סופי: הוא מוחזר בעזיבה או לאחר פטירה, בניכוי אחוז קבוע לכל שנת מגורים, עד תקרה שנקבעת בחוזה. הסכומים, אחוזי הניכוי ותנאי ההחזר משתנים מאוד ממקום למקום, ולכן כדאי להבין את המנגנון לפני שחותמים.
מה זה בעצם פיקדון בדיור מוגן
ברוב בתי הדיור המוגן בישראל, הדייר לא קונה את הדירה ולא שוכר אותה במובן הרגיל. במקום זאת הוא מפקיד סכום גדול בידי המפעיל, ובתמורה מקבל זכות מגורים בדירה ושימוש בשירותי הבית לכל ימי חייו או עד לעזיבה. המפעיל משתמש בפיקדון בתקופת המגורים, וחלק ממנו "נשחק" מדי שנה כתשלום עבור השירות. מה שנשאר מוחזר לדייר או ליורשים.
כדאי לקרוא גם: דיור מוגן: המדריך המלא לבחירה, עלויות, פיקדון וחוזה · דיור מוגן או בית אבות סיעודי: מה ההבדל ומתי לבחור · מהו חוק דיור מוגן: מדריך לדיירים ולמשפחות
לצד הפיקדון, ברוב המקומות משלמים גם דמי אחזקה חודשיים (ניקיון, אבטחה, פעילות תרבות, לעיתים ארוחות). חשוב להפריד בין השניים: הפיקדון מוחזר בחלקו, דמי האחזקה לא.
טווחי סכומים מקובלים
הסכומים שנתקלתי בהם בהשוואות בין בתים שונים מתפלגים בערך כך (מדובר בהערכות בלבד, והמחירים משתנים לפי שנה, אזור ומפעיל):
- פריפריה ובתים ותיקים: כ-300,000 עד 600,000 שקל לדירת חדר או שני חדרים.
- ערים בינוניות ובתים ברמה טובה: כ-600,000 עד 1,000,000 שקל.
- מרכז הארץ, בתים חדשים ודירות גדולות: כ-1,000,000 עד 1,500,000 שקל ולעיתים יותר.
על גובה הפיקדון משפיעים גם קומה, כיוון ומרפסת, ובעיקר האם מדובר בדייר יחיד או בזוג. סקירה רחבה יותר של העלויות, כולל דמי אחזקה ושירותים נלווים, נמצאת במדריך הדיור המוגן המלא באתר.
שלושה מסלולי תשלום: פיקדון מלא, שכירות חודשית או שילוב
לא כל אחד יכול או רוצה להעמיד סכום של מאות אלפי שקלים. רוב הבתים מציעים כיום כמה מסלולים:
פיקדון מלא
המסלול הקלאסי. משלמים את מלוא הפיקדון בכניסה, ודמי האחזקה החודשיים נמוכים יחסית. מתאים למי שמכר דירה ויש בידיו סכום פנוי.
שכירות חודשית ללא פיקדון
במקום פיקדון משלמים סכום חודשי גבוה משמעותית, שכולל גם את "מחיר" הדירה וגם את דמי האחזקה. אין החזר בסוף, אבל גם אין צורך לרתק הון גדול. מסלול זה לא קיים בכל הבתים, ובחלקם הוא מוגבל בזמן.
שילוב: פיקדון חלקי ותוספת חודשית
משלמים פיקדון מופחת (למשל מחצית מהסכום המלא) ובתמורה דמי אחזקה גבוהים יותר. זו פשרה נפוצה למי שיש לו חסכונות אבל לא מספיק לפיקדון מלא, או למי שרוצה להשאיר כסף נזיל להוצאות סיעוד עתידיות.
איך מחושב ההחזר: הניכוי השנתי
המנגנון המקובל הוא ניכוי אחוז קבוע מהפיקדון עבור כל שנת מגורים, עד תקרה מסוימת. הטווחים הנפוצים שראיתי הם ניכוי של כ-2% עד 4% לשנה, ותקרה כוללת של כ-30% עד 40% מהפיקדון, שמגיעים אליה אחרי כ-10 עד 15 שנים. אחרי הגעה לתקרה, הניכוי נעצר וסכום ההחזר לא יורד עוד.
הנה דוגמה מספרית להמחשה בלבד. הנחות: פיקדון של 1,000,000 שקל, ניכוי של 3% לשנה, תקרת ניכוי של 36% (כלומר הניכוי נעצר אחרי 12 שנים):
| שנות מגורים | אחוז ניכוי מצטבר | סכום הניכוי (שקל) | סכום ההחזר (שקל) |
|---|---|---|---|
| 1 | 3% | 30,000 | 970,000 |
| 3 | 9% | 90,000 | 910,000 |
| 5 | 15% | 150,000 | 850,000 |
| 10 | 30% | 300,000 | 700,000 |
| 12 | 36% (תקרה) | 360,000 | 640,000 |
| 15 | 36% (תקרה) | 360,000 | 640,000 |
שימו לב לשלוש נקודות שמשנות את התוצאה בפועל: האם השנה הראשונה נספרת במלואה גם אם העזיבה אחרי חודשיים, האם הפיקדון צמוד למדד (ואם כן, האם ההחזר צמוד גם הוא), והאם יש ניכוי נוסף עבור "שיפוץ הדירה" בעזיבה. כל אחת מהן יכולה להזיז עשרות אלפי שקלים.
החזר במקרה של פטירה או עזיבה
במקרה פטירה, יתרת הפיקדון מוחזרת ליורשים לפי צו ירושה או צו קיום צוואה. במקרה עזיבה מרצון (למשל מעבר למחלקה סיעודית מחוץ לבית או חזרה למגורים עם המשפחה), היתרה מוחזרת לדייר עצמו. חוק הדיור המוגן קובע כללים לגבי מועד ההחזר ולגבי חובת המפעיל להבטיח את כספי הפיקדון בבטוחה (כמו ערבות בנקאית או ביטוח), כדי שהכסף לא יאבד אם המפעיל יקלע לקשיים. כדאי לבדוק בחוזה מה סוג הבטוחה, מה תקופת ההחזר שנקבעה, ומה קורה אם הדירה לא מאוכלסת מחדש במהירות: בחלק מהחוזים ההחזר מותנה בכניסת דייר חדש, וזה סעיף שכדאי לנסות לשנות.
מי שעובר למחלקה סיעודית בתוך הבית עצמו נשאר בדרך כלל באותו חוזה, אבל התשלום החודשי משתנה. במצב כזה שווה לבדוק זכאות לגמלת סיעוד מביטוח לאומי, שיכולה לכסות חלק מההוצאה.
סעיפים בחוזה שכדאי לבדוק עם עורך דין לפני חתימה
חוזה דיור מוגן הוא מסמך ארוך, ורוב הסעיפים הבעייתיים מסתתרים בפרטים הקטנים. אני לא עורכת דין, אבל מניסיון עם חוזים של בני משפחה, אלה הסעיפים שביקשנו לבדוק במיוחד:
- אחוז הניכוי ותקרתו: האם הניכוי שנתי או חודשי, ומה קורה בשנה חלקית.
- הצמדה: האם הפיקדון וההחזר צמודים למדד, ואיזה מדד בדיוק.
- הבטוחה לפיקדון: מהו סוג הבטוחה, מי מחזיק בה, ואיך מממשים אותה.
- מועד ההחזר: תוך כמה ימים מהפינוי, והאם הוא תלוי באכלוס מחדש של הדירה.
- ניכויים נוספים: שיפוץ, תיקונים, ימי מגורים אחרונים, דמי טיפול.
- עדכון דמי האחזקה: באיזה שיעור מותר להעלות אותם מדי שנה ולפי איזה מנגנון.
- מעבר למחלקה סיעודית: מי מחליט, מה העלות, ומה קורה לפיקדון.
- זכויות בן או בת זוג: מה קורה לחוזה ולפיקדון כשאחד מבני הזוג נפטר.
המלצה מעשית: לבקש את החוזה מראש, לא לחתום בפגישת השיווק, ולתת לעורך דין שמכיר את תחום הדיור המוגן לעבור עליו. עלות הבדיקה קטנה מאוד ביחס לסכומים שעל הפרק.
שאלות נפוצות
האם אפשר לנהל משא ומתן על גובה הפיקדון או על אחוז הניכוי?
לעיתים כן, בעיקר בבתים שיש בהם דירות פנויות או בעונות חלשות. גם אם הפיקדון עצמו קשיח, לפעמים אפשר לשפר את אחוז הניכוי, את התקרה או את מועד ההחזר. שווה לשאול, ולבקש כל הסכמה בכתב בתוך החוזה.
מה קורה לפיקדון אם המפעיל פושט רגל?
לכן קיימת דרישת הבטוחה בחוק. אם קיימת ערבות בנקאית או ביטוח כנדרש, כספי הפיקדון אמורים להיות מוגנים. חשוב לוודא שהבטוחה בתוקף, שהיא רשומה על שם הדייר ושמסמכיה נמצאים בידי המשפחה ולא רק בידי המפעיל.
האם ההחזר צמוד למדד?
תלוי בחוזה. יש בתים שמחזירים את היתרה בערך נומינלי, ויש שמצמידים למדד המחירים לצרכן. לאורך עשר שנים ההבדל יכול להיות משמעותי, ולכן זה אחד הסעיפים הראשונים שכדאי לברר.
כמה זמן לוקח לקבל את הפיקדון בחזרה?
החוק והחוזה קובעים תקופה מוגדרת מרגע פינוי הדירה. בפועל, עיכובים נפוצים נובעים מאי-הסדרת צו ירושה או ממחלוקת על ניכויי שיפוץ. כדאי להכין את המסמכים מראש ולתעד את מצב הדירה בכניסה ובעזיבה.
האם המסלול החודשי משתלם יותר מפיקדון?
אין תשובה אחידה. ככל שתקופת המגורים הצפויה ארוכה יותר, הפיקדון נוטה להיות זול יותר בסך הכול; לתקופה קצרה, המסלול החודשי עשוי להיות עדיף ומשאיר כסף נזיל. כדאי לחשב את שני התרחישים על פני חמש ועשר שנים ולהתייעץ עם יועץ פיננסי.
לסיכום
פיקדון דיור מוגן הוא ההחלטה הכספית הגדולה ביותר במעבר לדיור מוגן, והוא מורכב יותר ממה שנראה בפגישת השיווק. הסכום, אחוז הניכוי, ההצמדה, הבטוחה ותנאי ההחזר קובעים יחד כמה יישאר בסוף למשפחה. אל תחתמו לפני שהשוויתם לפחות שניים או שלושה בתים, קראתם את החוזה בעיון, ובדקתם אותו עם עורך דין. הסכומים והתנאים משתנים מדי שנה, ולכן כדאי לוודא את הפרטים המעודכנים מול הבית עצמו ומול הגורמים הרשמיים.
עורכת תוכן, זכויות ושירותים לגיל השלישי
רחל בן-דוד עורכת את דורות מתוך ניסיון אישי: ליווי של הורים מבוגרים דרך ביורוקרטיה של קצבאות, דיור מוגן וסיעוד. את מה שלמדה בדרך הקשה היא כותבת כאן בצורה מסודרת, עם הפניות למקורות הרשמיים. היא לא עורכת דין ולא עובדת סוציאלית, ובכל שאלה משפטית או רפואית היא מפנה לאנשי מקצוע.